Quem participa de um consórcio costuma acompanhar as assembleias com uma pergunta em mente: além do sorteio, será que vale ofertar um lance?
O lance é uma oferta feita pelo consorciado para tentar obter a contemplação em assembleia, conforme as regras do grupo e do contrato. O lance dado pode ser pago com recursos próprios ou com parte da carta de crédito, quando esta última opção estiver prevista em contrato, para participar da contemplação por lance.
Antes de escolher uma estratégia, o consorciado precisa entender de onde virá o valor ofertado, como isso pode impactar o crédito disponível, o orçamento mensal e o plano de compra do veículo.
No Consórcio Chevrolet, a contemplação pode acontecer por sorteio ou por lance, conforme as regras do regulamento. Por isso, entender como funciona o Consórcio Chevrolet ajuda a acompanhar melhor cada etapa da jornada.
Primeiro: lance não é garantia de contemplação
Antes de comparar os tipos de lance, é importante entender um ponto essencial: ofertar um lance não garante contemplação.
A contemplação por lance depende das regras do grupo, da assembleia, dos recursos disponíveis e das demais ofertas realizadas pelos consorciados. Por isso, o lance deve fazer parte de um planejamento financeiro, sem ser tratado como promessa de resultado.
Na prática, o consorciado faz uma oferta dentro das condições permitidas. Se a oferta for contemplada, ele segue as etapas previstas para pagamento do lance e uso da carta de crédito, conforme as regras do contrato.
Esse cuidado evita uma decisão tomada apenas pela pressa de ter o carro. O consórcio funciona melhor quando o participante entende o prazo, acompanha as assembleias e organiza o orçamento antes de ofertar.
Para quem ainda está no início da jornada, entender como comprar uma cota de consórcio também ajuda a visualizar melhor o papel da cota, das parcelas mensais, das assembleias e da carta de crédito.
O que é lance livre no consórcio?
No lance livre, o consorciado escolhe o valor ou percentual que deseja ofertar, conforme as regras do grupo.
Esse tipo de lance costuma fazer sentido para quem tem uma reserva financeira disponível e quer usar esse valor para tentar antecipar a contemplação. Quanto maior a oferta em relação ao crédito ou ao saldo previsto, maior pode ser a competitividade do lance, sempre de acordo com os critérios do grupo.
O ponto de atenção está no orçamento.
Antes de ofertar um lance livre, o consorciado precisa avaliar se aquele valor pode sair da reserva naquele momento. Também deve considerar se, depois da contemplação, ainda terá fôlego financeiro para seguir pagando as parcelas e cuidar das demais despesas ligadas ao veículo.
Em alguns casos, o valor ofertado pode ser usado para reduzir o prazo ou reduzir o valor das parcelas a vencer, conforme as regras aplicáveis. Por isso, é importante consultar as condições da cota antes de fazer a oferta.
Quando o lance livre pode fazer sentido?
O lance livre pode ser uma boa opção para quem já vinha guardando dinheiro com esse objetivo.
Por exemplo: a pessoa entrou no consórcio para comprar um Chevrolet 0km e, ao longo dos meses, conseguiu formar uma reserva para ofertar na assembleia. Nesse caso, o lance pode entrar como parte do planejamento, sem comprometer todo o orçamento.
Também pode fazer sentido para quem prefere usar recursos próprios em vez de reduzir o valor da carta de crédito, como acontece em algumas modalidades de lance embutido.
O mais importante é que o valor ofertado tenha sido planejado. Um lance muito alto, feito sem cálculo, pode apertar o orçamento depois.
O que é lance fixo no consórcio?
O lance fixo funciona de outra forma.
Nessa modalidade, quando prevista nas regras do grupo, o percentual ou valor do lance já vem definido. Em vez de cada participante escolher livremente quanto ofertar, todos os interessados seguem a mesma referência estabelecida.
Isso pode ajudar quem prefere uma regra mais objetiva para participar da contemplação por lance.
Ainda assim, o consorciado precisa verificar como funciona o critério de desempate, quantas cotas podem ser contempladas naquela assembleia e quais condições aparecem no contrato.
O lance fixo não elimina a necessidade de planejamento. Ele apenas muda a forma de participação. O valor precisa caber no bolso, e o participante deve entender o que acontece se houver mais de um consorciado ofertando dentro das mesmas condições.
Quando o lance fixo pode fazer sentido?
O lance fixo pode ser interessante para quem quer participar da assembleia com uma oferta já definida pelas regras do grupo.
Ele pode ajudar o consorciado a se organizar com antecedência, porque o valor ou percentual exigido é mais claro. A pessoa consegue olhar para o orçamento e entender se aquele compromisso faz sentido naquele mês.
Ainda assim, antes de ofertar, é importante conferir se essa modalidade está disponível para a cota, quais são os critérios de contemplação e quais etapas precisam ser cumpridas depois da assembleia.
O que é lance embutido no consórcio?
O lance embutido é uma das modalidades que mais geram dúvidas.
Nesse formato, quando previsto no contrato, o consorciado usa parte da própria carta de crédito como oferta de lance. Ou seja: em vez de usar apenas recursos próprios, ele antecipa parcelas utilizando uma parte do crédito contratado.
Na prática, isso pode ajudar quem quer ofertar um lance, mas não tem todo o valor disponível em dinheiro.
O ponto de atenção é que o valor usado como lance embutido reduz o crédito disponível para a compra do veículo após a contemplação. Por isso, antes de escolher essa alternativa, o consorciado precisa fazer uma conta simples: depois do desconto do lance, o crédito restante ainda será suficiente para o carro desejado?
Se o valor disponível ficar abaixo do preço do veículo, pode ser necessário complementar a diferença com recursos próprios, conforme as condições aplicáveis.
Quando o lance embutido pode fazer sentido?
O lance embutido pode fazer sentido para quem quer tentar a contemplação e aceita usar parte do crédito nessa estratégia.
Por exemplo: a pessoa tem uma carta de crédito de determinado valor, mas pretende comprar um veículo mais barato do que o crédito contratado. Nesse caso, ela pode avaliar se uma parte dessa diferença poderia ser usada como lance, desde que a modalidade esteja prevista nas regras do grupo.
Mas essa decisão exige cuidado.
Usar lance embutido sem calcular o crédito restante pode criar uma dificuldade depois da contemplação. O consorciado pode descobrir que o valor líquido disponível não cobre o veículo desejado ou não combina com o plano inicial.
Por isso, antes de ofertar, é importante comparar o crédito contratado, o valor do lance, o crédito que ficará disponível e o preço estimado do Chevrolet que deseja comprar.
Qual tipo de lance escolher?
A melhor escolha depende do momento financeiro e do objetivo de compra.
Quem tem reserva disponível pode avaliar o lance livre com recursos próprios. Quem participa de um grupo com lance fixo pode considerar essa alternativa se o percentual couber no orçamento. Quem não quer usar tanto dinheiro próprio pode estudar o lance embutido, desde que entenda o impacto no valor final da carta de crédito.
O ponto principal é não focar o lance apenas para aumentar a chance de contemplação.
O consorciado precisa olhar para o plano completo: parcelas mensais, valor de crédito, prazo, regras do grupo, despesas do veículo e capacidade de manter o compromisso depois da contemplação.
Também vale entender as taxas do consórcio, porque a parcela não é composta apenas pelo valor do bem. Taxa de administração, fundo comum e outros encargos previstos no contrato fazem parte da composição financeira do plano.
O que avaliar antes de ofertar um lance?
Antes de ofertar um lance, o consorciado pode fazer algumas perguntas importantes.
Quanto dinheiro tenho disponível hoje? Esse valor faz falta na minha reserva? Quero reduzir parcelas, reduzir prazo ou apenas tentar a contemplação? O crédito restante será suficiente para comprar o carro desejado? Estou em dia com as parcelas? Entendi as regras da assembleia? Sei o que acontece se meu lance for contemplado?
Essas respostas ajudam a transformar o lance em uma decisão planejada.
Também é importante acompanhar os canais oficiais do consórcio. No Meu Consórcio Chevrolet, o cliente pode consultar informações da cota, acompanhar resultados de assembleias, emitir boletos e ofertar lances conforme as funcionalidades disponíveis.
Lance bom é lance que cabe no planejamento
Um lance não precisa ser apenas o maior valor possível.
Ele precisa fazer sentido para o orçamento de quem está participando do consórcio.
Ofertar um valor alto pode parecer uma boa estratégia, mas o consorciado precisa seguir com as demais parcelas depois. Também precisa se preparar para os próximos passos após a contemplação, como análise de crédito, documentação e escolha do veículo, conforme as regras do contrato.
No caso do lance embutido, o cuidado é ainda maior, porque parte da carta de crédito pode ser usada na oferta. Isso muda o valor disponível para a compra do veículo e precisa ser considerado antes da decisão.
Planejamento, aqui, é olhar para o antes e para o depois da assembleia.
Como o Consórcio Chevrolet ajuda nessa jornada?
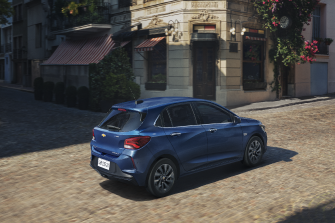
O Consórcio Chevrolet é uma alternativa para quem quer planejar a compra de um Chevrolet 0km por meio de parcelas mensais e participação em assembleias.
A contemplação pode acontecer por sorteio ou por lance, sempre conforme as regras do grupo e do regulamento. Após a contemplação e o cumprimento das condições previstas, a carta de crédito pode ser usada para adquirir o veículo.
Para quem ainda está avaliando a melhor carta de crédito, prazo e parcela, a simulação do Consórcio Chevrolet ajuda a visualizar planos disponíveis antes de tomar a decisão.
Antes de escolher o lance, escolha o plano com calma
Lance livre, lance fixo e lance embutido podem ter papéis diferentes dentro do consórcio.
O lance livre costuma se apoiar em recursos próprios. O lance fixo segue um percentual ou valor definido, quando previsto no grupo. O lance embutido usa parte da carta de crédito como oferta, quando essa possibilidade está prevista no contrato.
A melhor escolha nasce da combinação entre objetivo, orçamento e regras da cota.
Quem entende essas diferenças consegue participar das assembleias com mais clareza e evita decisões tomadas apenas pela expectativa de contemplação.
No Consórcio Chevrolet, o caminho começa pelo planejamento: escolher a carta de crédito, acompanhar as assembleias, entender as regras de lance e manter o orçamento organizado para seguir em direção ao Chevrolet desejado.