
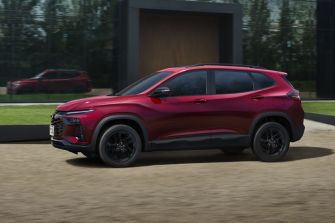
O Chevrolet Tracker combina a versatilidade de um SUV com tecnologia e conforto para a rotina. Para quem já colocou o modelo entre as opções do próximo carro, o consórcio permite transformar essa escolha em um planejamento de compra.
No consórcio de Tracker, você escolhe uma carta de crédito compatível com o modelo desejado, paga as parcelas do plano e participa das assembleias mensais. A contemplação pode acontecer por sorteio ou por lance, conforme as regras do grupo e do contrato.
Depois da contemplação, da análise de crédito e do cumprimento das condições previstas, a carta de crédito pode ser usada para adquirir o veículo.
E aqui existe uma vantagem prática para quem já sabe que quer um Tracker: dá para começar o planejamento olhando tanto para o carro quanto para o plano que cabe no orçamento.
Sumário
- Por que escolher um Chevrolet Tracker?
- Como funciona o consórcio de Tracker
- Quanto custa um consórcio de Tracker?
- Qual versão do Tracker escolher para o consórcio?
- Carta de crédito e preço do Tracker precisam conversar
- Quer o Tracker? O lance também pode fazer parte do plano
- Depois da contemplação, como pegar o Tracker?
- Consórcio de Tracker tem juros?
- Consórcio de Tracker vale a pena?
- Do plano ao Tracker na garagem
- Perguntas frequentes sobre consórcio de Tracker
Por que escolher um Chevrolet Tracker?
O Tracker é uma opção para quem procura um SUV Chevrolet 0km para diferentes momentos da rotina.
Na linha atual, o modelo reúne características como painel digital, carregador de celular por indução, conectividade e diferentes versões, permitindo escolher uma configuração mais próxima do perfil de uso e do orçamento.
Quem quiser comparar versões, equipamentos e características do modelo pode acessar a página do Chevrolet Tracker antes de definir a carta de crédito.
Essa etapa é importante porque o consórcio começa por uma decisão simples: qual Tracker você pretende colocar na garagem?
O valor do crédito escolhido precisa conversar com essa resposta.
Como funciona o consórcio de Tracker
Ao contratar uma cota, o consorciado passa a fazer parte de um grupo com prazo e condições definidos.
As contribuições mensais formam o fundo comum utilizado para as contemplações. A cada assembleia, participantes aptos podem ser contemplados por sorteio ou por lance, de acordo com as regras do grupo.
Quando contemplado, o cliente passa pelas etapas previstas para liberação da carta de crédito. Depois da aprovação e da documentação necessária, o crédito pode ser utilizado para adquirir o Tracker.
Ou seja, o carro desejado já ajuda a direcionar o plano desde o começo: versão, valor da carta de crédito, prazo e parcela precisam fazer sentido juntos.
Quanto custa um consórcio de Tracker?
O valor depende da versão, da carta de crédito e do plano escolhido.
No simulador oficial do Consórcio Chevrolet, consultado em setembro de 2026, há diferentes opções para o Tracker.
Entre elas, aparecem:
Novo Tracker Turbo AT — a partir de R$ 1.816,48/mês
Tracker Turbo LTZ — a partir de R$ 2.435,96/mês
Novo Tracker 1.0 Turbo Premier — a partir de R$ 2.696,54/mês
As opções apresentadas para esses modelos contam atualmente com planos de até 84 meses, conforme as condições disponíveis no simulador.
Esses valores podem mudar de acordo com o grupo, a carta de crédito e as condições vigentes. Por isso, o melhor caminho para saber quanto custa o consórcio de Tracker hoje é consultar o simulador do Consórcio Chevrolet.
Assim, a busca começa pelo modelo e chega a uma parcela que pode ser avaliada dentro do seu orçamento.
Qual versão do Tracker escolher para o consórcio?
A resposta depende do carro que você quer ter depois da contemplação.
Se a prioridade é entrar no universo Tracker com uma configuração mais acessível, uma opção pode fazer mais sentido. Quem procura mais equipamentos, acabamento e recursos pode olhar para versões superiores.
O importante é evitar escolher uma carta de crédito apenas porque a parcela parece mais confortável.
Primeiro, compare as versões do Tracker. Depois, observe qual valor de crédito se aproxima do veículo desejado. Só então coloque prazo e mensalidade na conta.
Essa ordem ajuda a evitar uma situação em que a parcela cabe no orçamento, mas o crédito escolhido fica distante do carro que você pretendia comprar.
Carta de crédito e preço do Tracker precisam conversar
A carta de crédito é o valor disponibilizado ao consorciado contemplado, após o cumprimento das condições previstas no contrato.
No caso do consórcio Chevrolet Tracker, ela deve ser escolhida considerando o valor do modelo que você pretende adquirir.
Se o Tracker escolhido custar mais do que a carta disponível, a diferença deverá ser complementada pelo comprador, conforme as regras aplicáveis.
Se o veículo tiver valor inferior ao crédito, a utilização da diferença segue as condições previstas no contrato.
Por isso, comparar versão e carta de crédito antes da contratação deixa o planejamento muito mais claro.
Quer o Tracker? O lance também pode fazer parte do plano
Quem participa do consórcio concorre à contemplação por sorteio e também pode avaliar a oferta de lance.
O lance é uma oferta feita para buscar a contemplação em assembleia, conforme as regras do grupo. Ele não garante resultado e precisa ser planejado dentro do orçamento.
Existem diferentes modalidades, e cada uma pode ter impacto diferente no valor disponível ou nos recursos utilizados pelo consorciado.
Para quem pensa em usar essa possibilidade na busca pelo Tracker, vale entender primeiro as diferenças entre lance livre, fixo e embutido.
Assim, a oferta entra como parte do planejamento e não como uma decisão tomada apenas pela expectativa de contemplação.
Depois da contemplação, como pegar o Tracker?
Depois de contemplado, o consorciado ainda precisa cumprir as etapas previstas para liberação do crédito.
Isso inclui análise de crédito e documentação, conforme as regras do Consórcio Chevrolet.
Com o crédito aprovado, o cliente pode seguir para a aquisição do veículo.
Para quem já decidiu pelo Tracker, esse é o momento de conferir novamente a versão, disponibilidade e valor do modelo desejado.
A Jornada do Consórcio Chevrolet mostra as principais etapas desde a participação no grupo até a contemplação e utilização da carta de crédito.
Consórcio de Tracker tem juros?
No consórcio não há cobrança de juros remuneratórios de financiamento.
A parcela é formada por componentes previstos no plano, como fundo comum, taxa de administração, fundo de reserva e outros valores previstos em contrato.
Por isso, ao comparar o custo do consórcio de Tracker, vale observar a composição completa da parcela, o prazo e o valor da carta de crédito.
A mensalidade precisa caber no orçamento, mas também precisa levar você até um crédito compatível com o Tracker que pretende comprar.
Consórcio de Tracker vale a pena?
Pode fazer sentido para quem já deseja um Tracker e consegue planejar a compra sem depender de uma data garantida para receber o carro.
O consórcio permite organizar esse objetivo ao longo do tempo, participar mensalmente das assembleias e avaliar estratégias de lance conforme as regras do grupo.
Para quem já está pesquisando o SUV, existe ainda a vantagem de conseguir relacionar a escolha do plano diretamente ao veículo.
Você pode conhecer as versões do Tracker, entender qual delas atende melhor à sua rotina e depois comparar as cartas de crédito e parcelas disponíveis para chegar a uma combinação que faça sentido no orçamento.
Do plano ao Tracker na garagem
Escolher um consórcio de Tracker começa pelo carro que você quer dirigir.
Versão, valor do veículo, carta de crédito, prazo e parcela fazem parte da mesma decisão. Quanto mais alinhados estiverem esses pontos, mais fácil fica acompanhar o plano sabendo qual é o objetivo final.
O Consórcio Chevrolet oferece opções para diferentes versões do Tracker e permite consultar as condições disponíveis diretamente no simulador.
Antes de contratar, conheça o Chevrolet Tracker, compare as versões e depois veja no simulador do Consórcio Chevrolet qual plano combina melhor com o modelo desejado e com o seu orçamento.
Assim, a parcela deixa de ser apenas um número e passa a fazer parte de um plano concreto: conquistar seu Chevrolet Tracker 0km.
Perguntas frequentes sobre consórcio de Tracker
Como funciona o consórcio de Tracker?
Você escolhe uma carta de crédito compatível com o Chevrolet Tracker desejado, entra em um grupo e paga as parcelas do plano. A contemplação pode acontecer por sorteio ou por lance, conforme as regras do grupo e do contrato.
Quanto custa um consórcio de Tracker?
O valor depende da versão do Tracker, da carta de crédito, do prazo e das condições disponíveis no momento da contratação. Por isso, os valores devem ser consultados no simulador do Consórcio Chevrolet.
Posso escolher a versão do Tracker depois da contemplação?
A escolha do veículo deve respeitar o valor da carta de crédito e as condições previstas no contrato. Se o Tracker escolhido tiver valor superior ao crédito disponível, pode ser necessário complementar a diferença.
É possível ofertar lance em um consórcio de Tracker?
Sim, conforme as modalidades e regras previstas para o grupo. O lance é uma forma de participar da contemplação em assembleia, mas sua oferta não garante que a cota será contemplada.
O consórcio de Tracker tem juros?
Não há cobrança de juros remuneratórios de financiamento. A parcela possui outros componentes previstos no contrato, como fundo comum, taxa de administração, fundo de reserva e demais valores aplicáveis.